
Waterschade aan het plafond: vergoedt de verzekering het?
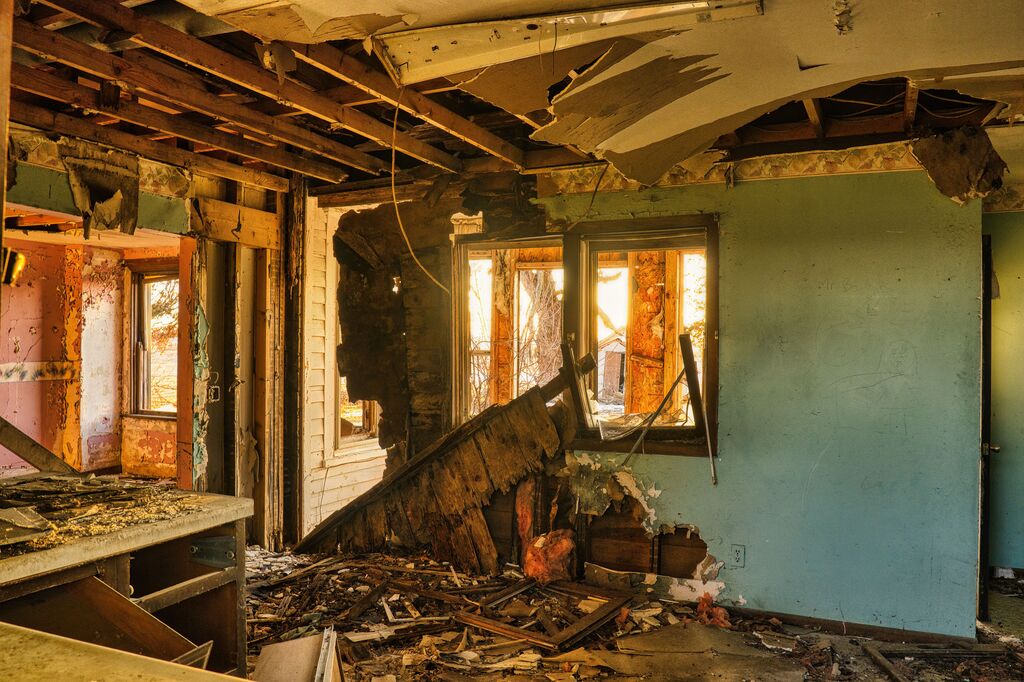
Kort antwoord: De gevolgschade aan uw plafond, muren en vloeren wordt meestal wel vergoed via de opstalverzekering, mits de oorzaak plotseling en onvoorzien was. De reparatie van het lek zelf wordt vrijwel nooit vergoed: Dat valt onder normaal onderhoud van uw woning.
Kort samengevat: Storm en hagel zijn gedekt. Slijtage en achterstallig onderhoud niet. Hieronder leest u precies waar de grens ligt en wat u moet doen om uw claim te laten slagen.
Wat dekt de opstalverzekering wel?
Uw opstalverzekering dekt plotselinge, onvoorziene schade van buitenaf. Denk aan storm, hagel of brand. Bij storm hanteren de meeste verzekeraars windkracht 7 als ondergrens.
Waait er een dakpan weg tijdens een storm en regent het daarna naar binnen, dan is dat een gedekte schade. De vochtplekken op het plafond, de aangetaste isolatie en de beschadigde vloeren daaronder vallen dan onder de dekking.
Bij schade aan spullen, zoals een doorweekte bank of een kapotte tv, spreekt u uw inboedelverzekering aan en niet uw opstalverzekering. Die twee gaan vaak door elkaar.
Wat dekt de verzekering niet?
Slijtage en ouderdom
Verreweg de meest voorkomende reden voor afwijzing. Bitumen van dertig jaar oud dat gaat blaasvormen is geen plotselinge gebeurtenis, dat is het einde van de levensduur.
Achterstallig onderhoud
Kitnaden die al jaren loslaten, oude loodslabben, een dakgoot die al twee winters verstopt zit. De verzekeraar noemt dat nalatigheid, en dan krijgt u niets.
De reparatie van het lek zelf
Dit is de belangrijkste nuance en hij wordt vaak verkeerd begrepen. Zelfs bij een gedekte stormschade betaalt uw verzekeraar de gevolgschade binnen, maar niet het herstellen van het dak zelf. Dat blijft uw kostenpost, want dat is onderhoud.
De bewijslast ligt bij de verzekeraar
Dit weten de meeste mensen niet, en het is het waardevolste dat op deze pagina staat.
Wijst uw verzekeraar de claim af met een beroep op slijtage of achterstallig onderhoud, dan moet hij dat aantonen. De bewijslast ligt bij hem, niet bij u.
Een afwijzing zonder onderbouwing hoeft u niet zomaar te accepteren.
Daarom is een rapport van een dakdekker zo belangrijk. Wij leveren u na de dakinspectie een verslag met foto's van wat wij hebben aangetroffen. Kunt u daarmee aannemelijk maken dat de oorzaak plotseling was, dan staat u aanzienlijk sterker tegenover de expert van de verzekeraar.
Wat u direct moet doen bij waterschade in huis
Beperk de schade. Zet emmers neer, haal spullen weg en prik een doorhangend plafond aan zodat het water gecontroleerd wegloopt. U bent verplicht om verdere schade te voorkomen, en doet u dat niet, dan kan de verzekeraar de vergoeding korten.
Maak foto's. Van het plafond, de vochtplekken, de spullen, en als het kan van de oorzaak op het dak. Doe dit voordat er iets is opgeruimd of gerepareerd.
Meld het snel bij uw verzekeraar. Wacht niet tot alles droog is.
Bel een dakdekker om de oorzaak van de lekkage vast te stellen. Zonder vastgestelde oorzaak weet uw verzekeraar niet of het gedekt is, en dan wordt het standaard een afwijzing.
Waarom de oorzaak vaststellen zo belangrijk is
Bij waterschade door lekkage is de plek waar u het water ziet bijna nooit de plek waar het uw dak binnenkomt. Water loopt over de isolatie tot het een opening vindt, soms metersver.
Voor uw verzekeraar maakt het verschil of dat instroompunt een weggewaaide dakpan is (gedekt) of een naad die al jaren openstaat (niet gedekt). Wie de vochtplekken op het plafond dichtsmeert zonder de oorzaak te zoeken, gooit niet alleen zijn eigen geld weg, maar ook zijn dossier.
Wij sporen de oorzaak op en leggen vast wat wij vinden. Zie daklekkage repareren.
Voorkomen is het enige wat echt helpt
Een verzekeraar die slijtage of achterstallig onderhoud kan aanwijzen, betaalt niet. Regelmatig dakonderhoud haalt dat argument onderuit en voorkomt de schade bovendien.
Een verstopte dakgoot, een losse daktrim, een scheurtje bij een opstand: Stuk voor stuk kleine dingen die u voor weinig geld laat verhelpen en die anders uitgroeien tot een claim die wordt afgewezen.
Waterschade door een daklekkage?
Wij komen kijken, sporen de oorzaak op en leveren u een rapport waarmee u naar uw verzekeraar kunt. De dakinspectie is gratis.
Bel 0341 78 36 89 of vraag een gratis dakinspectie aan. Bij spoed: 06 362 209 58, dag en nacht.
Veelgestelde vragen
Vergoedt de inboedelverzekering waterschade aan het plafond?
Nee. Het plafond hoort bij het gebouw, dus dat valt onder de opstalverzekering. De inboedelverzekering dekt uw spullen.
Ik huur. Wie is verantwoordelijk?
Het dak is van de verhuurder, dus die moet het herstellen. Uw eigen spullen verzekert u zelf via uw inboedelverzekering.
Mijn claim is afgewezen. Kan ik iets doen?
Ja. Vraag de onderbouwing op, want de bewijslast voor slijtage of nalatigheid ligt bij de verzekeraar. Een rapport van een onafhankelijke dakdekker kan die onderbouwing weerleggen.
Wat kost het herstellen van waterschade aan een plafond?
Dat hangt af van de omvang. De reparatie van de lekkage zelf begint rond de 130 tot 250 euro voor een kleine lekkage. Het herstellen van het plafond komt daar bovenop.
Prijzen, bronnen en peildatum
De genoemde reparatiebedragen zijn marktindicaties voor Nederland en geen offerte. Wat herstel kost hangt af van de oorzaak, de omvang van de schade en de bereikbaarheid van het dak. Over dekking beslist altijd uw eigen polis: raadpleeg uw polisvoorwaarden of uw verzekeraar. Vraag voor het dakwerk een gratis inspectie aan voor een prijs op maat.
Peildatum van de genoemde bedragen: 20 oktober 2026.
Bronnen
Homedeal, prijsgids dakdekker (3 juli 2026)
Werkspot, prijzen dakdekker (21 augustus 2026)
Trustoo, dakdekker kosten (16 september 2026)
Verbond van Verzekeraars, publicatie over brandgevaarlijke werkzaamheden
Alle bronnen geraadpleegd op 20 oktober 2026.
Laatst bijgewerkt: 21 oktober 2026.
